La dificultad para llegar a fin de mes se convirtió en una de las principales preocupaciones económicas de los hogares argentinos. Los ingresos pierden capacidad de compra, el endeudamiento gana terreno y cada vez más familias deben reorganizar sus gastos para atravesar las últimas semanas del mes.
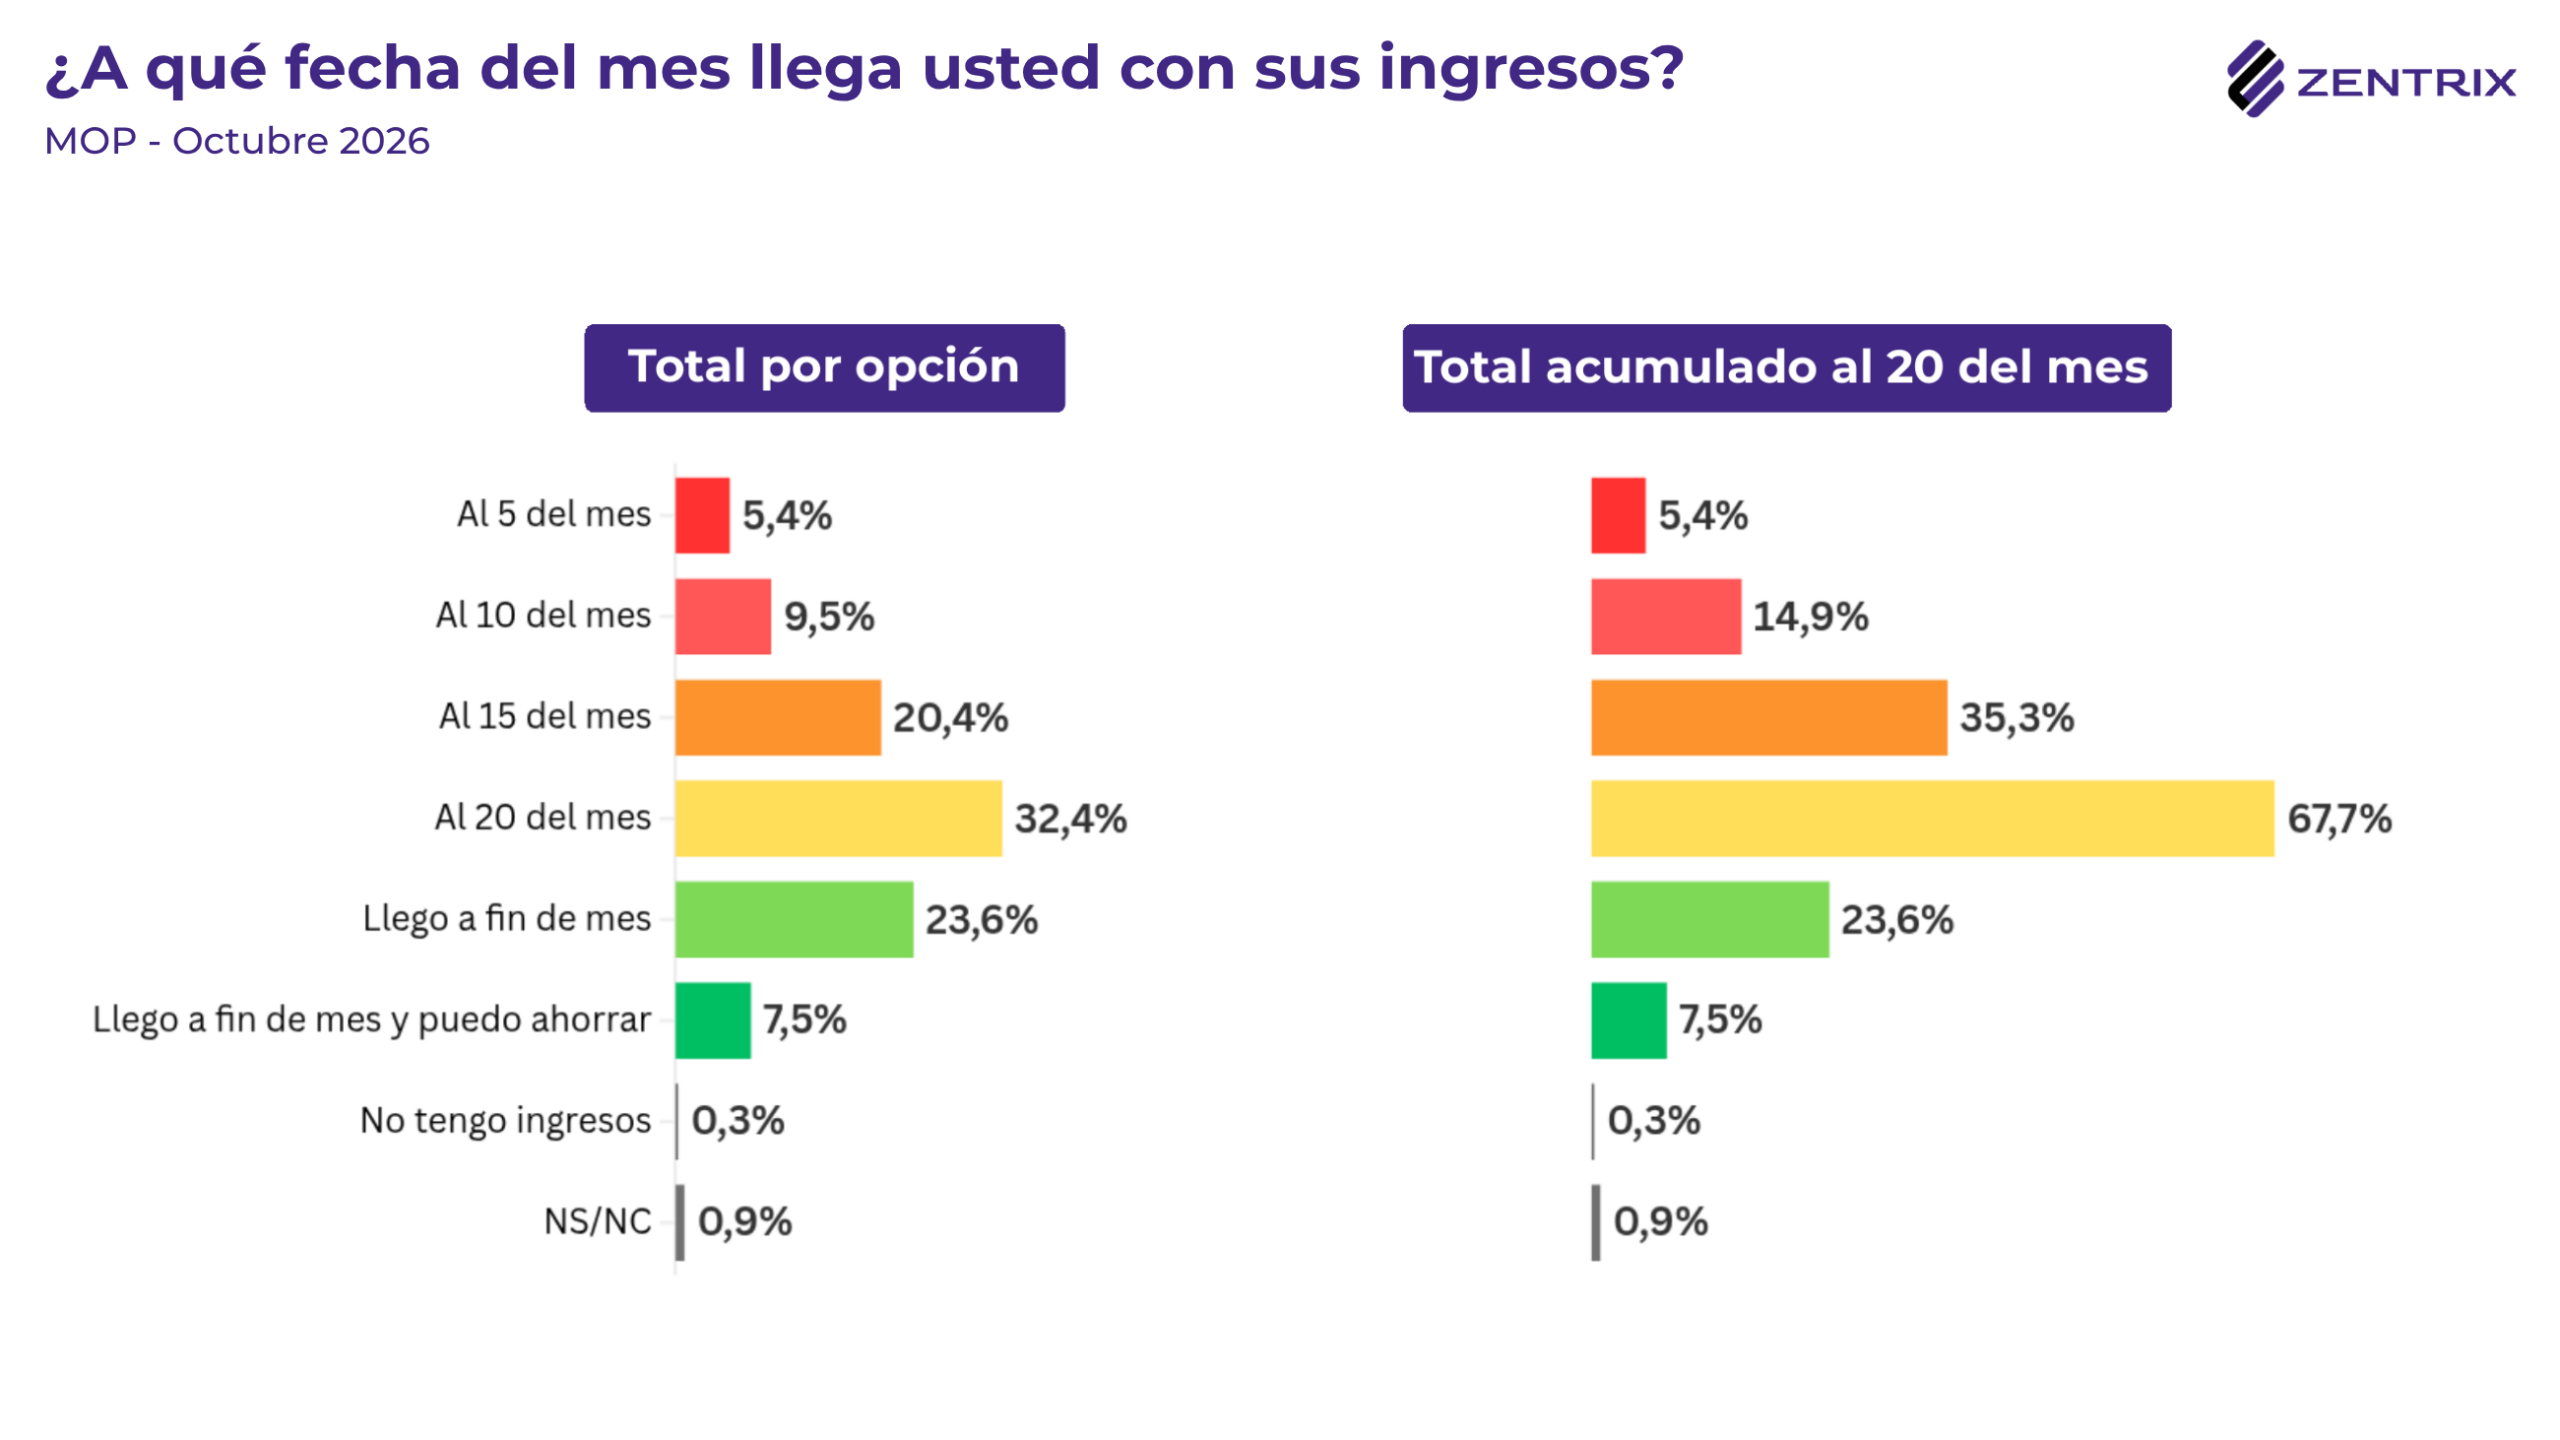
Un nuevo relevamiento del Monitor de Opinión Pública (MOP) de octubre, elaborado por Zentrix Consultora, pone cifras a esa realidad: el 67,7% de los argentinos se queda sin ingresos a más tardar el día 20. En otras palabras, casi siete de cada diez personas no consiguen sostener los gastos del hogar durante todo el mes con el dinero que reciben.
El estudio también advierte que apenas el 31,1% logra llegar a fin de mes, mientras que solamente el 7,5% tiene capacidad de ahorro.
Los resultados adquieren especial relevancia luego del discurso pronunciado por el papa León XIV, quien sostuvo que una de las condiciones más elementales para una sociedad es que las personas puedan vivir de su propio trabajo. Una premisa que, de acuerdo con los indicadores relevados, todavía está lejos de cumplirse para una parte importante de la población argentina.
Los ingresos se terminan antes de la tercera semana
La distribución de los ingresos durante el mes muestra la dimensión del problema. El 14,9% de los encuestados manifestó que se queda sin dinero antes del día 10; el 35,3% no logra superar la primera quincena y el 67,7% llega sin ingresos, como máximo, hasta el día 20.
En septiembre, el 34% afirmaba llegar a fin de mes. En octubre ese porcentaje descendió al 31,1%. También retrocedió la capacidad de ahorro, que pasó del 9,8% al 7,5%.
Si bien las variaciones generales se encuentran cerca del margen de error del relevamiento, la tendencia confirma que las dificultades económicas persisten y que para una amplia mayoría el salario no alcanza para cubrir las necesidades de todo el período mensual.
Ocho de cada diez sienten que el salario pierde frente a la inflación
Otro de los indicadores más contundentes del informe es la percepción sobre el poder adquisitivo.
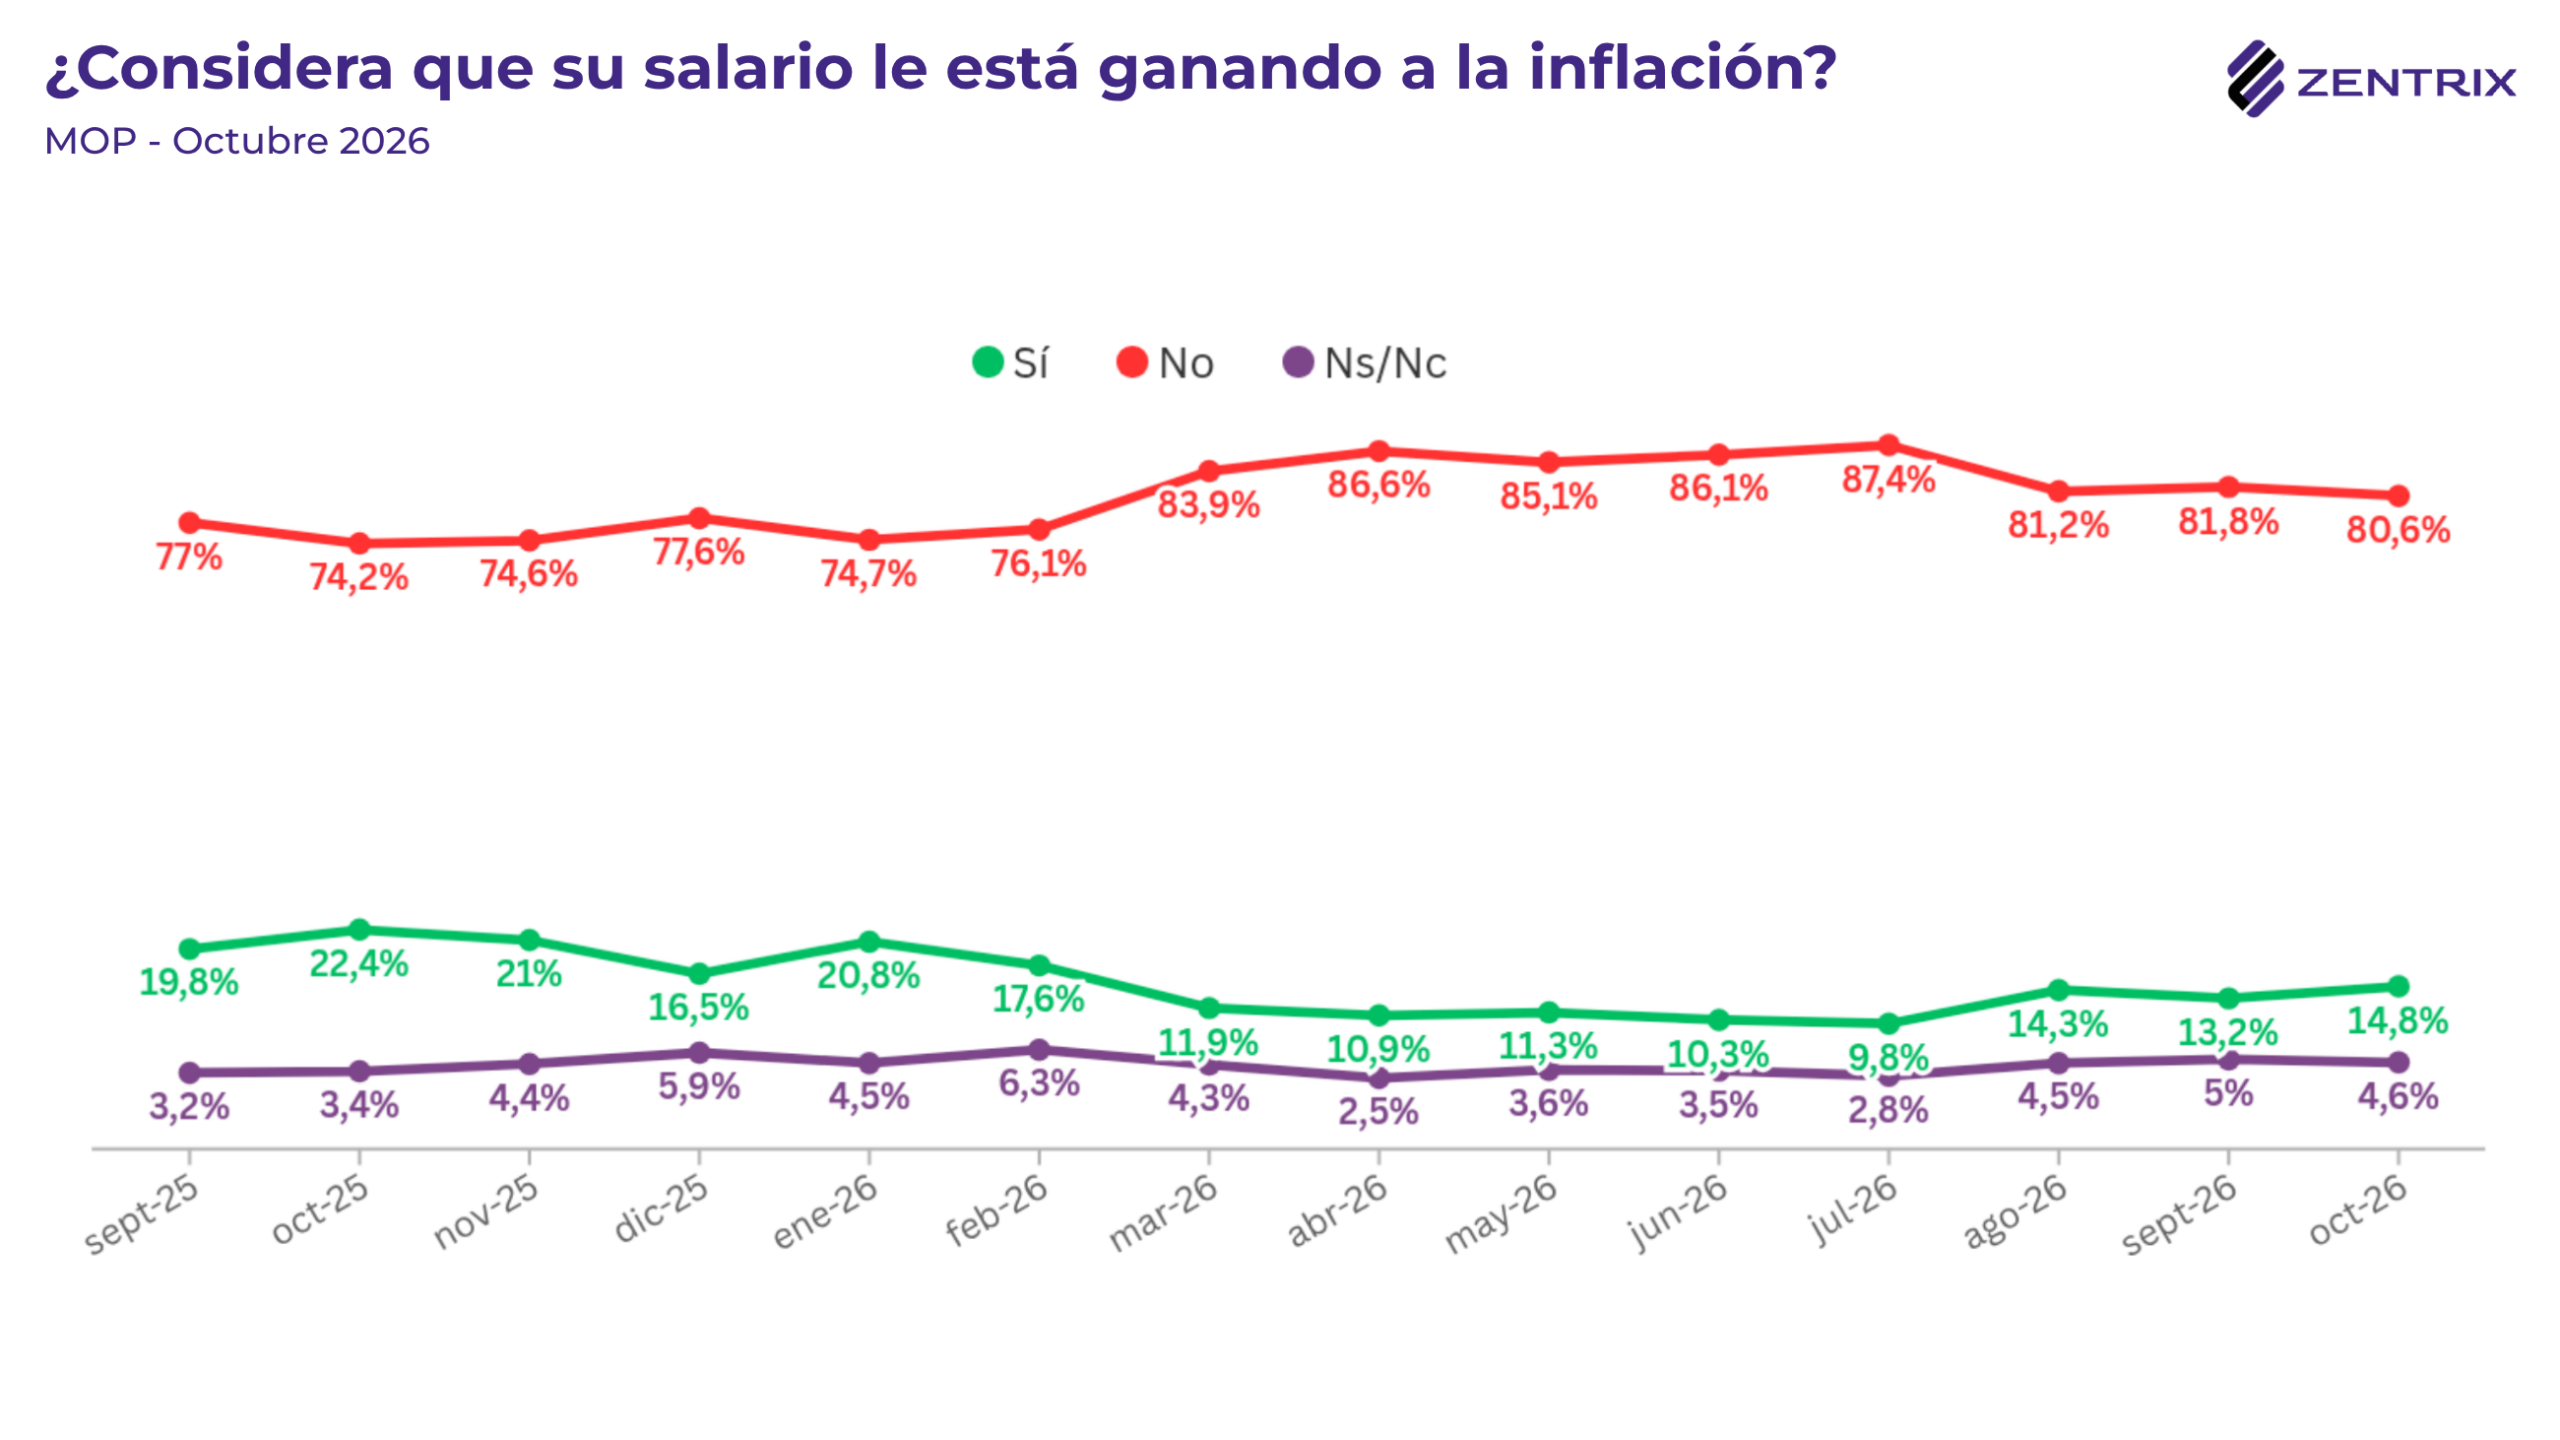
El 80,6% de los consultados considera que su salario no le gana a la inflación. Apenas el 14,8% sostiene que sus ingresos evolucionan por encima del aumento de los precios.
La percepción se mantiene elevada desde marzo y alcanzó su punto más crítico en julio, cuando llegó al 87,4%.
El dato atraviesa incluso las diferencias políticas. Entre quienes votaron a la oposición en las elecciones de 2025, el 95,2% considera que su salario pierde frente a la inflación. Pero la preocupación también aparece entre los votantes del oficialismo: el 59% reconoce que sus ingresos no acompañan la evolución de los precios.
Esto muestra que la desaceleración de la inflación todavía no se traduce necesariamente en una recuperación del poder de compra de los trabajadores.
La deuda se convierte en una herramienta para sobrevivir
Cuando el dinero no alcanza, muchas familias recurren al crédito para cubrir las necesidades cotidianas.
Según Zentrix, el 59,4% de los argentinos tomó algún tipo de deuda o crédito durante los últimos seis meses. En septiembre ese indicador había sido del 56,2%.
Pero lo más significativo es el destino de esos compromisos financieros.
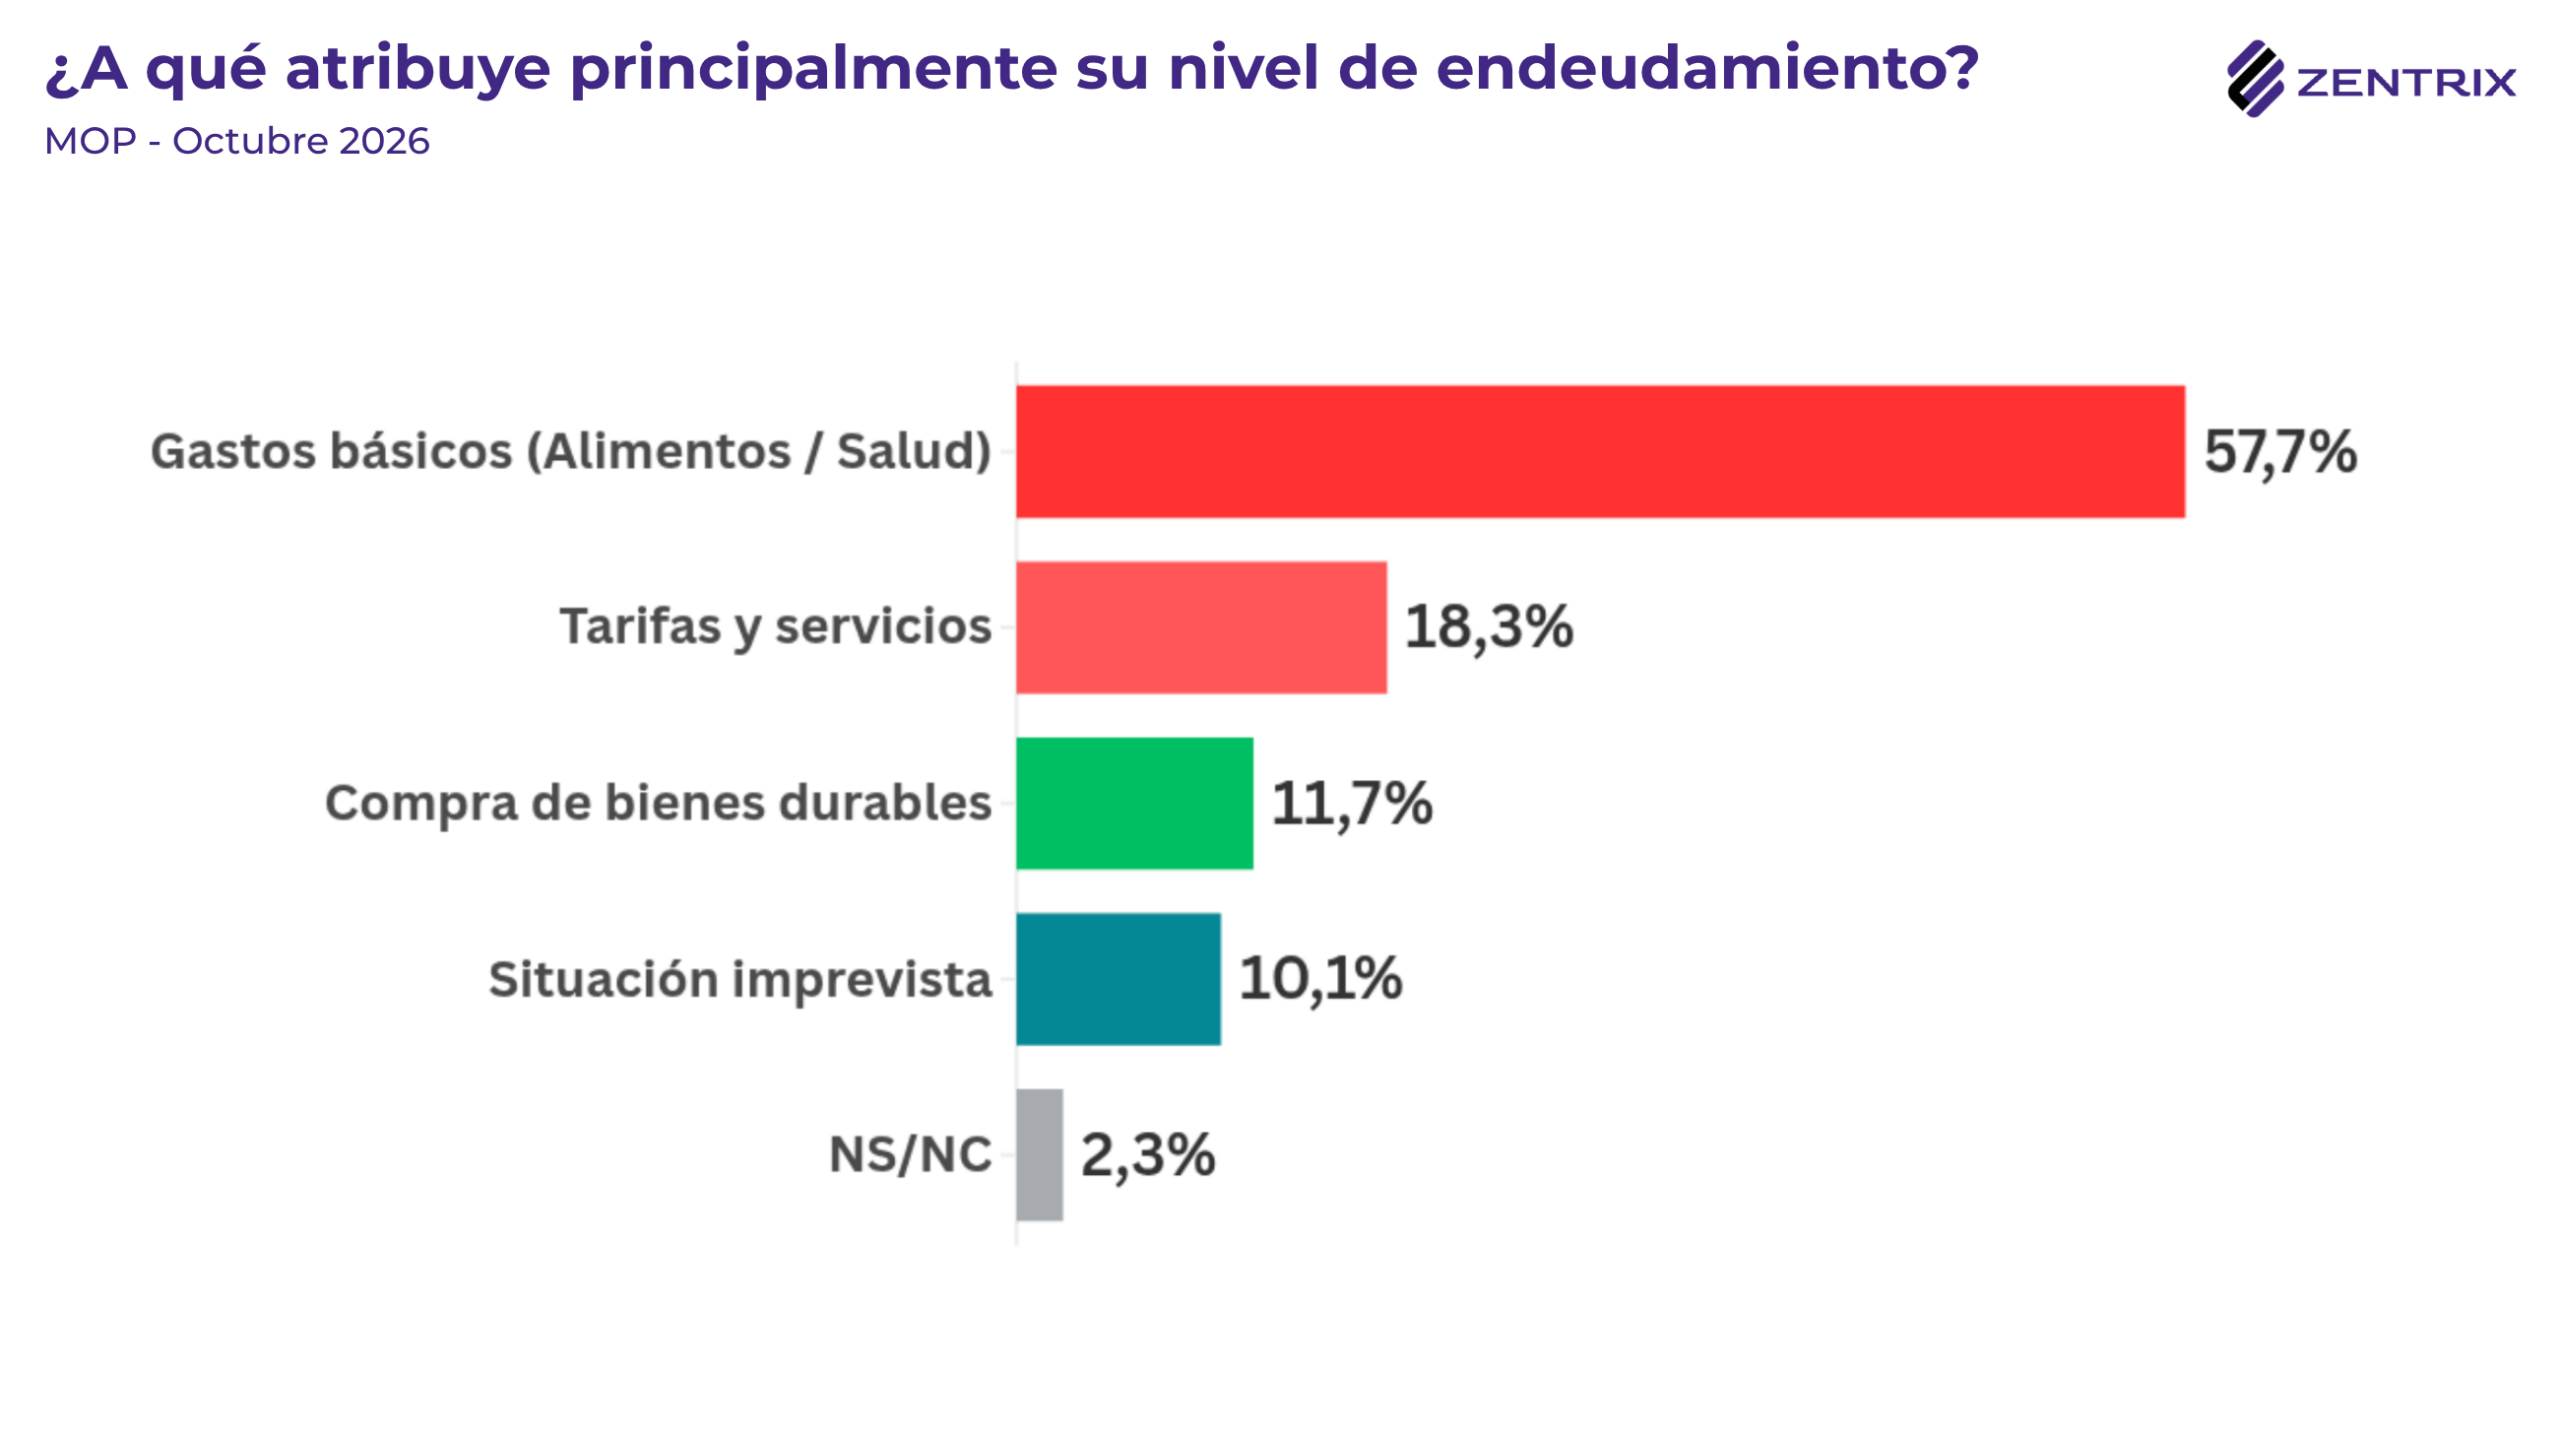
Entre quienes se endeudaron, el 57,7% lo hizo para afrontar gastos básicos, principalmente alimentos y salud. Otro 18,3% recurrió al crédito para pagar tarifas y servicios.
En conjunto, el 76% de las personas endeudadas utilizó ese recurso para sostener gastos esenciales del hogar.
En cambio, solamente el 11,7% destinó el dinero a la compra de bienes durables y el 10,1% a afrontar situaciones imprevistas.
El fenómeno refleja un cambio en la función del endeudamiento: en lugar de financiar proyectos o mejorar el consumo, cada vez más hogares utilizan el crédito para completar el presupuesto mensual.
La consecuencia es una dinámica difícil de revertir: se toma deuda para llegar a fin de mes y el ingreso siguiente debe destinarse, en parte, a cancelar esos compromisos. Así, el problema vuelve a repetirse.
La clase baja, la más golpeada por la insuficiencia de ingresos
Las diferencias según el nivel socioeconómico muestran que la crisis de ingresos no afecta a todos por igual.
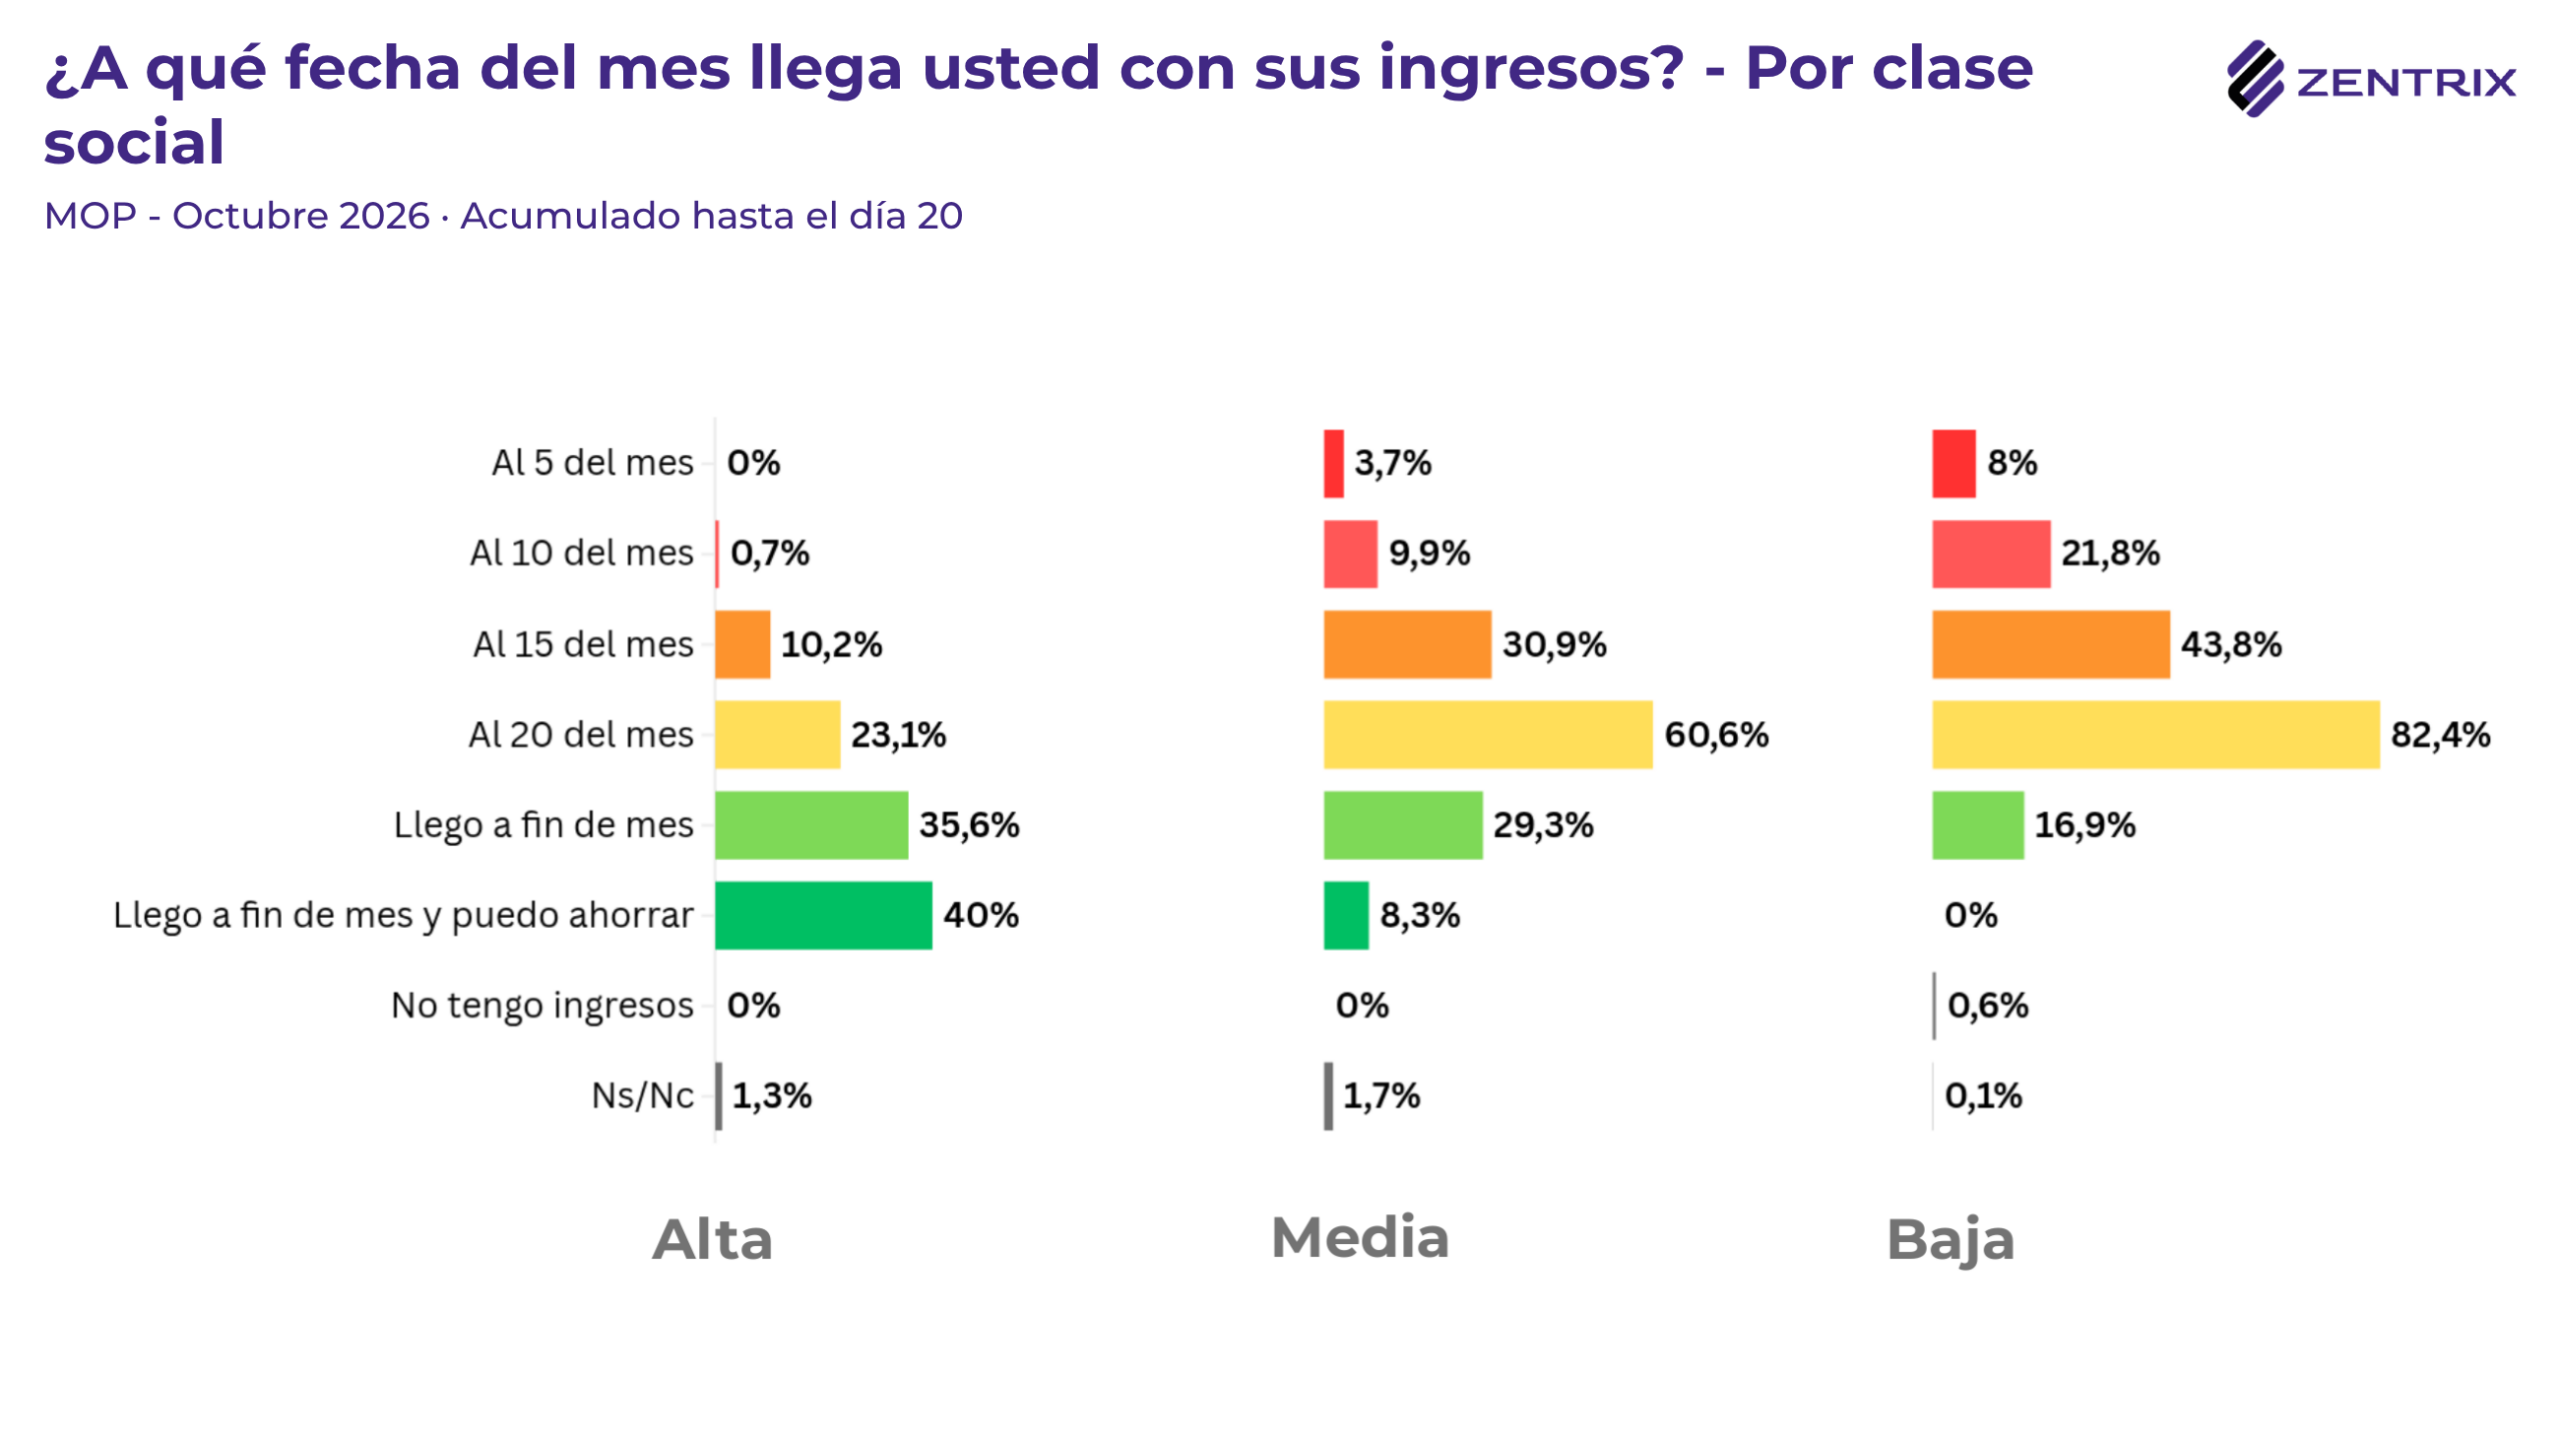
En la clase baja, el 82,4% no consigue superar el día 20 con sus ingresos. El 43,8% se queda sin dinero antes de completar la primera quincena y ninguno de los encuestados de ese segmento declara tener capacidad de ahorro.
Además, el 71,7% tomó deuda durante los últimos seis meses. Entre quienes se endeudaron, el 68,3% lo hizo para cubrir alimentos y gastos de salud.
La situación es muy diferente en los sectores de mayores ingresos. Allí, solamente el 23,1% se queda sin dinero antes del día 20, mientras que el 75,6% llega a fin de mes y el 40% consigue ahorrar.
También cambia el destino del crédito: en la clase alta, el 52,7% de quienes se endeudaron lo hizo para adquirir bienes durables.
La comparación evidencia dos realidades económicas distintas. Mientras algunos sectores utilizan el financiamiento para sostener el consumo básico, otros pueden recurrir a él para ampliar sus posibilidades de compra.
La clase media también empieza a sentir el deterioro
Uno de los aspectos más preocupantes del informe aparece en la evolución de la clase media.
En septiembre, el 51,4% de ese sector no lograba superar el día 20 con sus ingresos. En octubre, el indicador trepó al 60,6%.
Al mismo tiempo, la proporción de quienes llegaban a fin de mes cayó del 48,5% al 37,6%.
Se trata de una variación que supera el margen de error estimado para el segmento y que muestra un deterioro significativo.
La capacidad de ahorro también es limitada: apenas el 8,3% de los integrantes de la clase media consigue guardar parte de sus ingresos.
El endeudamiento completa el panorama. Entre quienes tomaron créditos, el 50,3% lo hizo para cubrir gastos básicos y el 27,6% para pagar tarifas y servicios, la proporción más elevada entre los tres estratos sociales.
El dato refleja que familias que tradicionalmente podían sostener sus gastos con los ingresos laborales comienzan a necesitar financiamiento para afrontar las cuentas habituales.
Los jóvenes, entre los más afectados
La situación resulta especialmente compleja para los menores de 40 años.
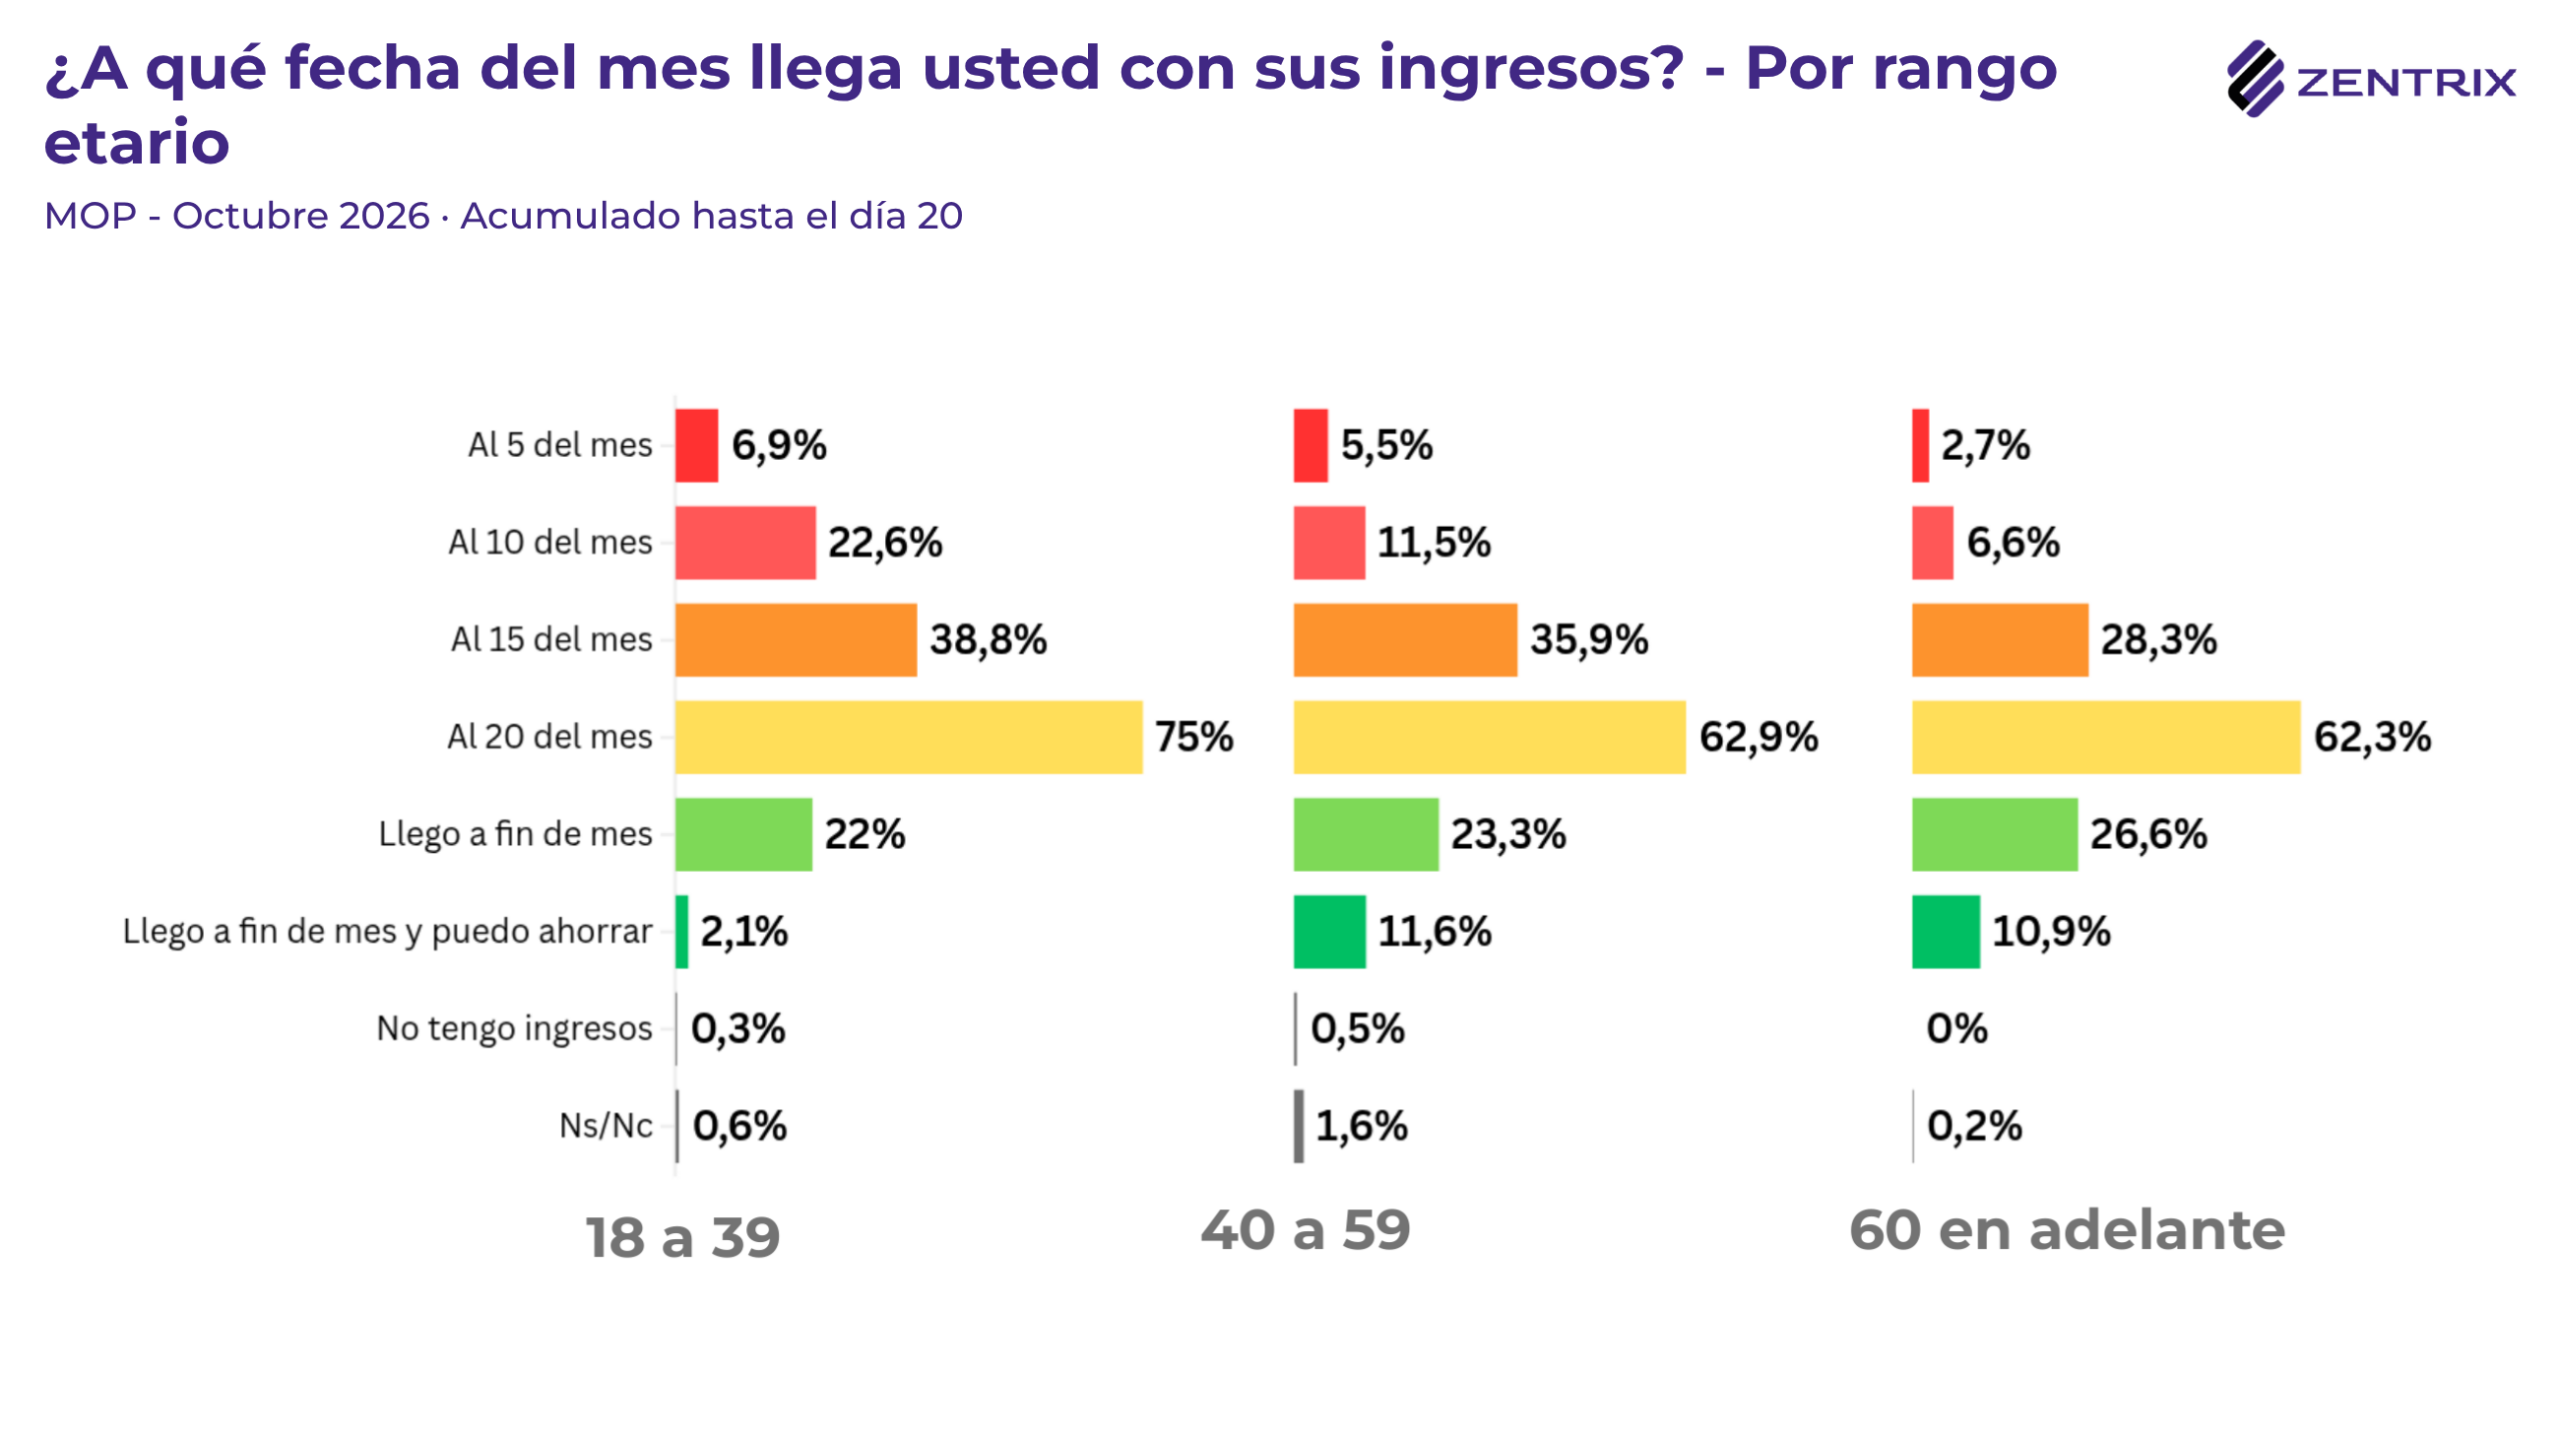
En ese grupo, el 75% no logra superar el día 20 con sus ingresos. El 38,8% se queda sin dinero antes de terminar la primera quincena y el 22,6% no consigue llegar siquiera al día 10.
Solamente el 24,1% alcanza el final del mes y apenas el 2,1% tiene capacidad de ahorro.
Además, el 62,7% tomó deuda durante los últimos seis meses.
La comparación con los grupos de mayor edad marca una diferencia importante. Entre las personas de 40 a 59 años, el 62,9% no supera el día 20, mientras que entre los mayores de 60 años el porcentaje es del 62,3%.
La falta de ahorro coloca a los jóvenes en una situación de mayor vulnerabilidad frente a cualquier gasto imprevisto. Sin un respaldo económico, una reparación, una consulta médica o una factura extraordinaria pueden convertirse rápidamente en una nueva deuda.
Crece el pesimismo sobre la situación económica del país
El relevamiento también consultó sobre la percepción de la economía personal y la situación general de la Argentina.
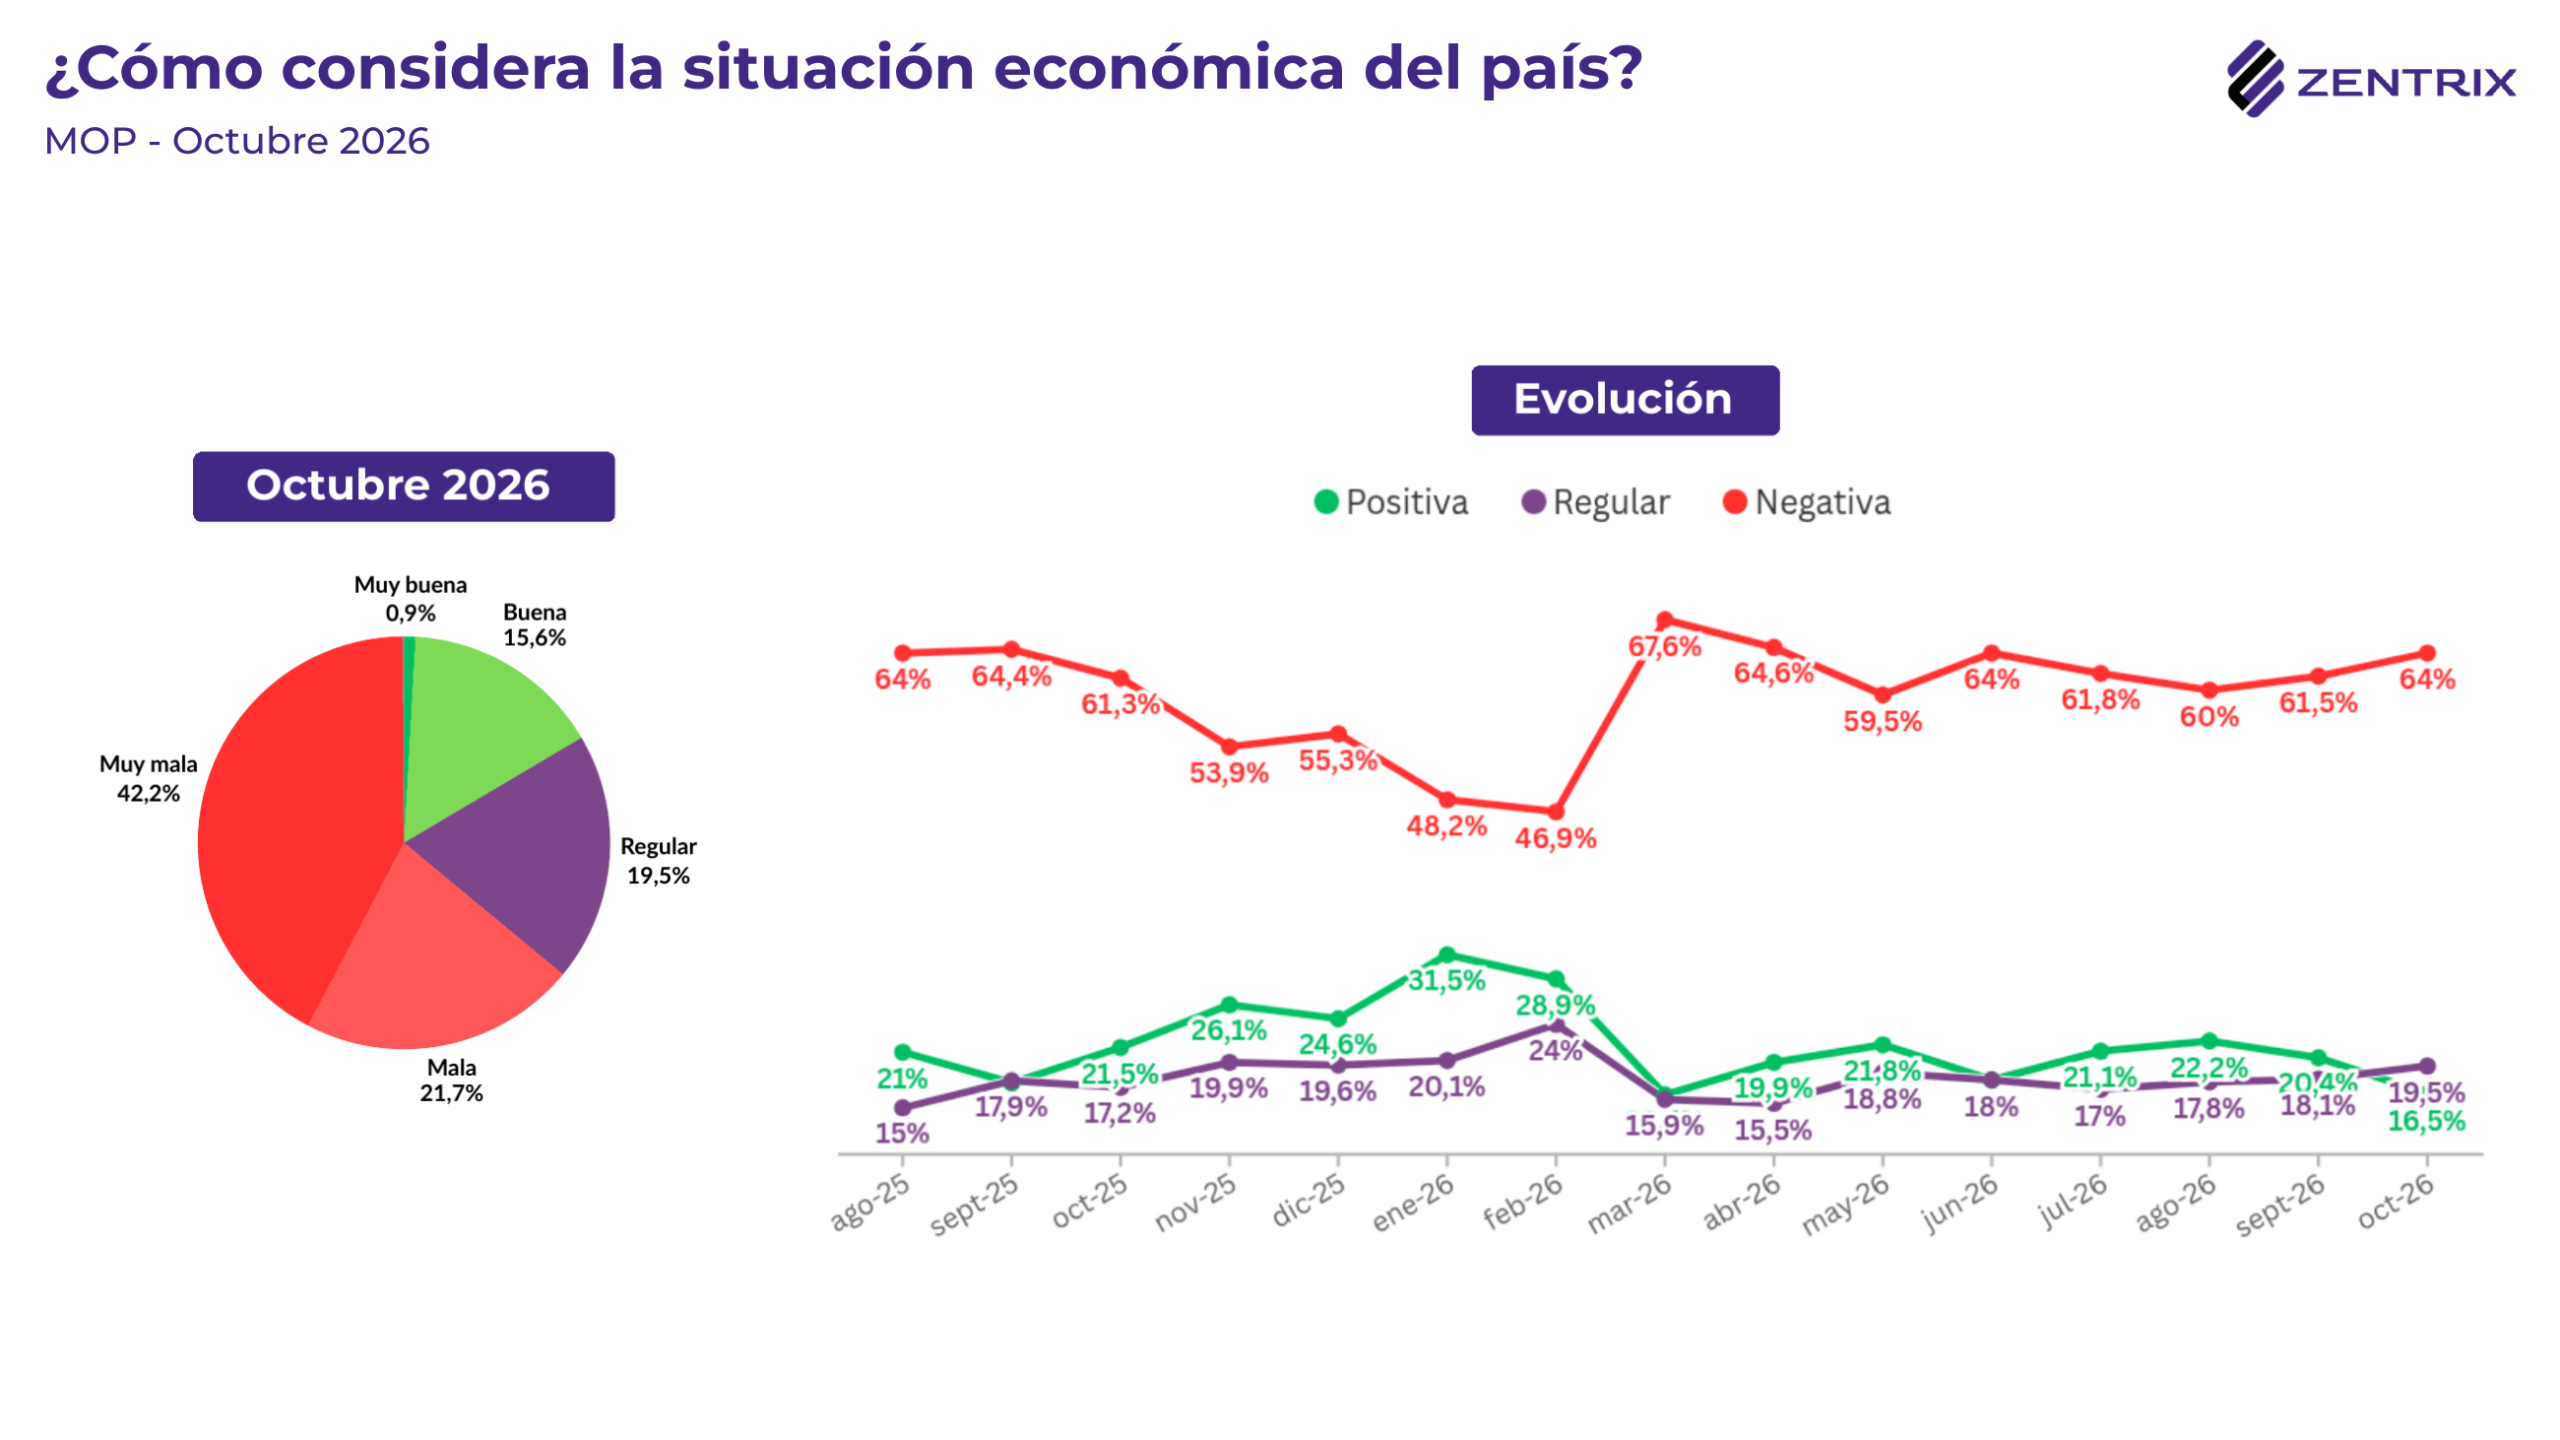
El 40,1% calificó negativamente su situación económica individual. Sin embargo, cuando la pregunta se refiere al país, la mirada crítica aumenta: el 64% considera negativa la situación económica nacional.
La evaluación positiva del país descendió del 20,4% en septiembre al 16,5% en octubre.
Las diferencias también aparecen según el nivel socioeconómico. En la clase baja, el 75% tiene una evaluación negativa de la situación nacional. El porcentaje alcanza al 60,5% en la clase alta y al 52,4% en la clase media.
Entre los mayores de 60 años, la mirada negativa llega al 69,1%.
La distancia entre la evaluación personal y la percepción general del país constituye otro dato relevante: mientras el 40,1% evalúa negativamente su economía individual, el 64% tiene una visión desfavorable del escenario nacional.
Siete de cada diez cuestionan el índice de inflación del INDEC
La confianza en las estadísticas oficiales también aparece entre los indicadores analizados.
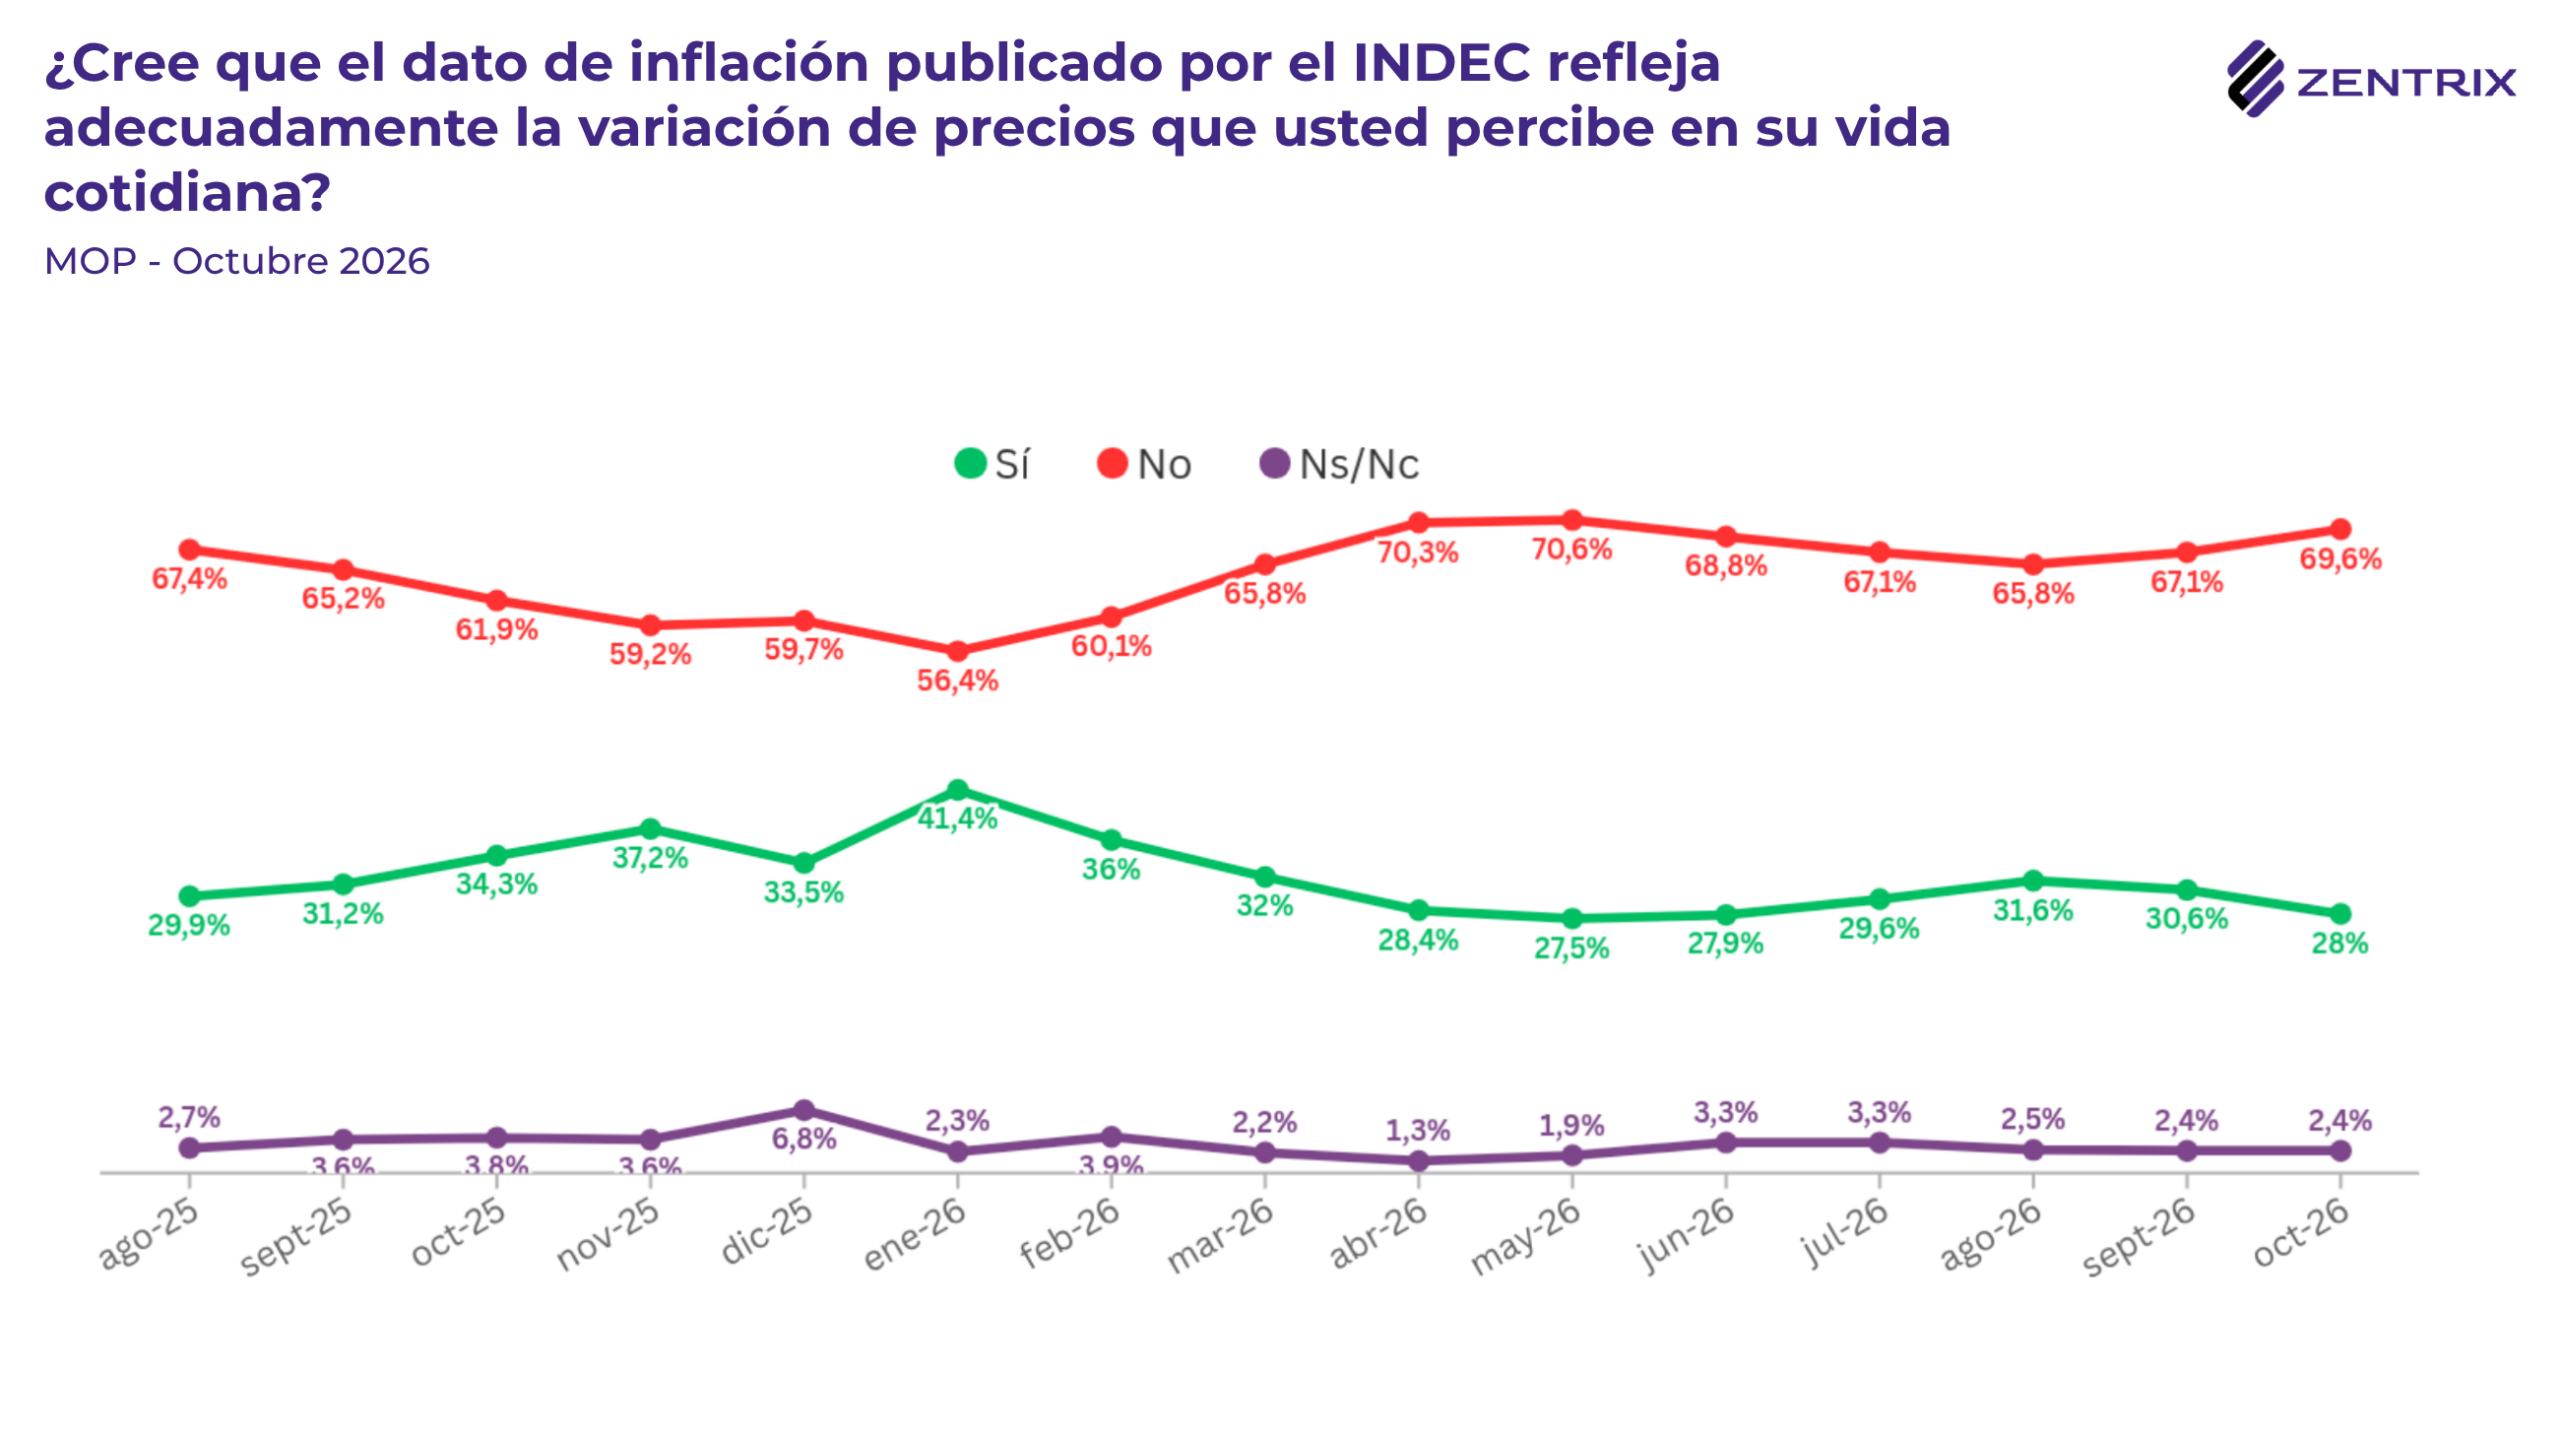
El 69,6% de los encuestados considera que el índice de inflación difundido por el INDEC no refleja adecuadamente los aumentos de precios que experimenta en su vida cotidiana. Apenas el 28% cree que el indicador representa lo que sucede con sus gastos.
El nivel de descreimiento es el más alto desde mayo, cuando había alcanzado el 70,6%.
Una de las explicaciones posibles está vinculada con la composición de la canasta utilizada para calcular el Índice de Precios al Consumidor (IPC).
La estructura de ponderaciones todavía responde a patrones de consumo de la Encuesta Nacional de Gastos de los Hogares 2004/05. La actualización basada en la encuesta 2017/18 contempla un mayor peso de rubros como vivienda, agua, electricidad, gas y otros combustibles, que pasarían del 9,4% al 14,5%, y transporte, del 11% al 14,3%.
En sentido contrario, los alimentos reducirían su participación del 26,9% al 22,7%.
La diferencia es importante porque los hogares no consumen todos los bienes y servicios en la misma proporción. Cuando las tarifas, el transporte y otros gastos fijos aumentan por encima del promedio, la inflación que perciben las familias puede resultar superior a la que refleja el índice general.
Los resultados del MOP son consistentes con esa preocupación: casi dos de cada diez personas endeudadas utilizaron el crédito para pagar tarifas y servicios, porcentaje que asciende al 27,6% entre los integrantes de la clase media.
El malestar económico también impacta en el escenario político
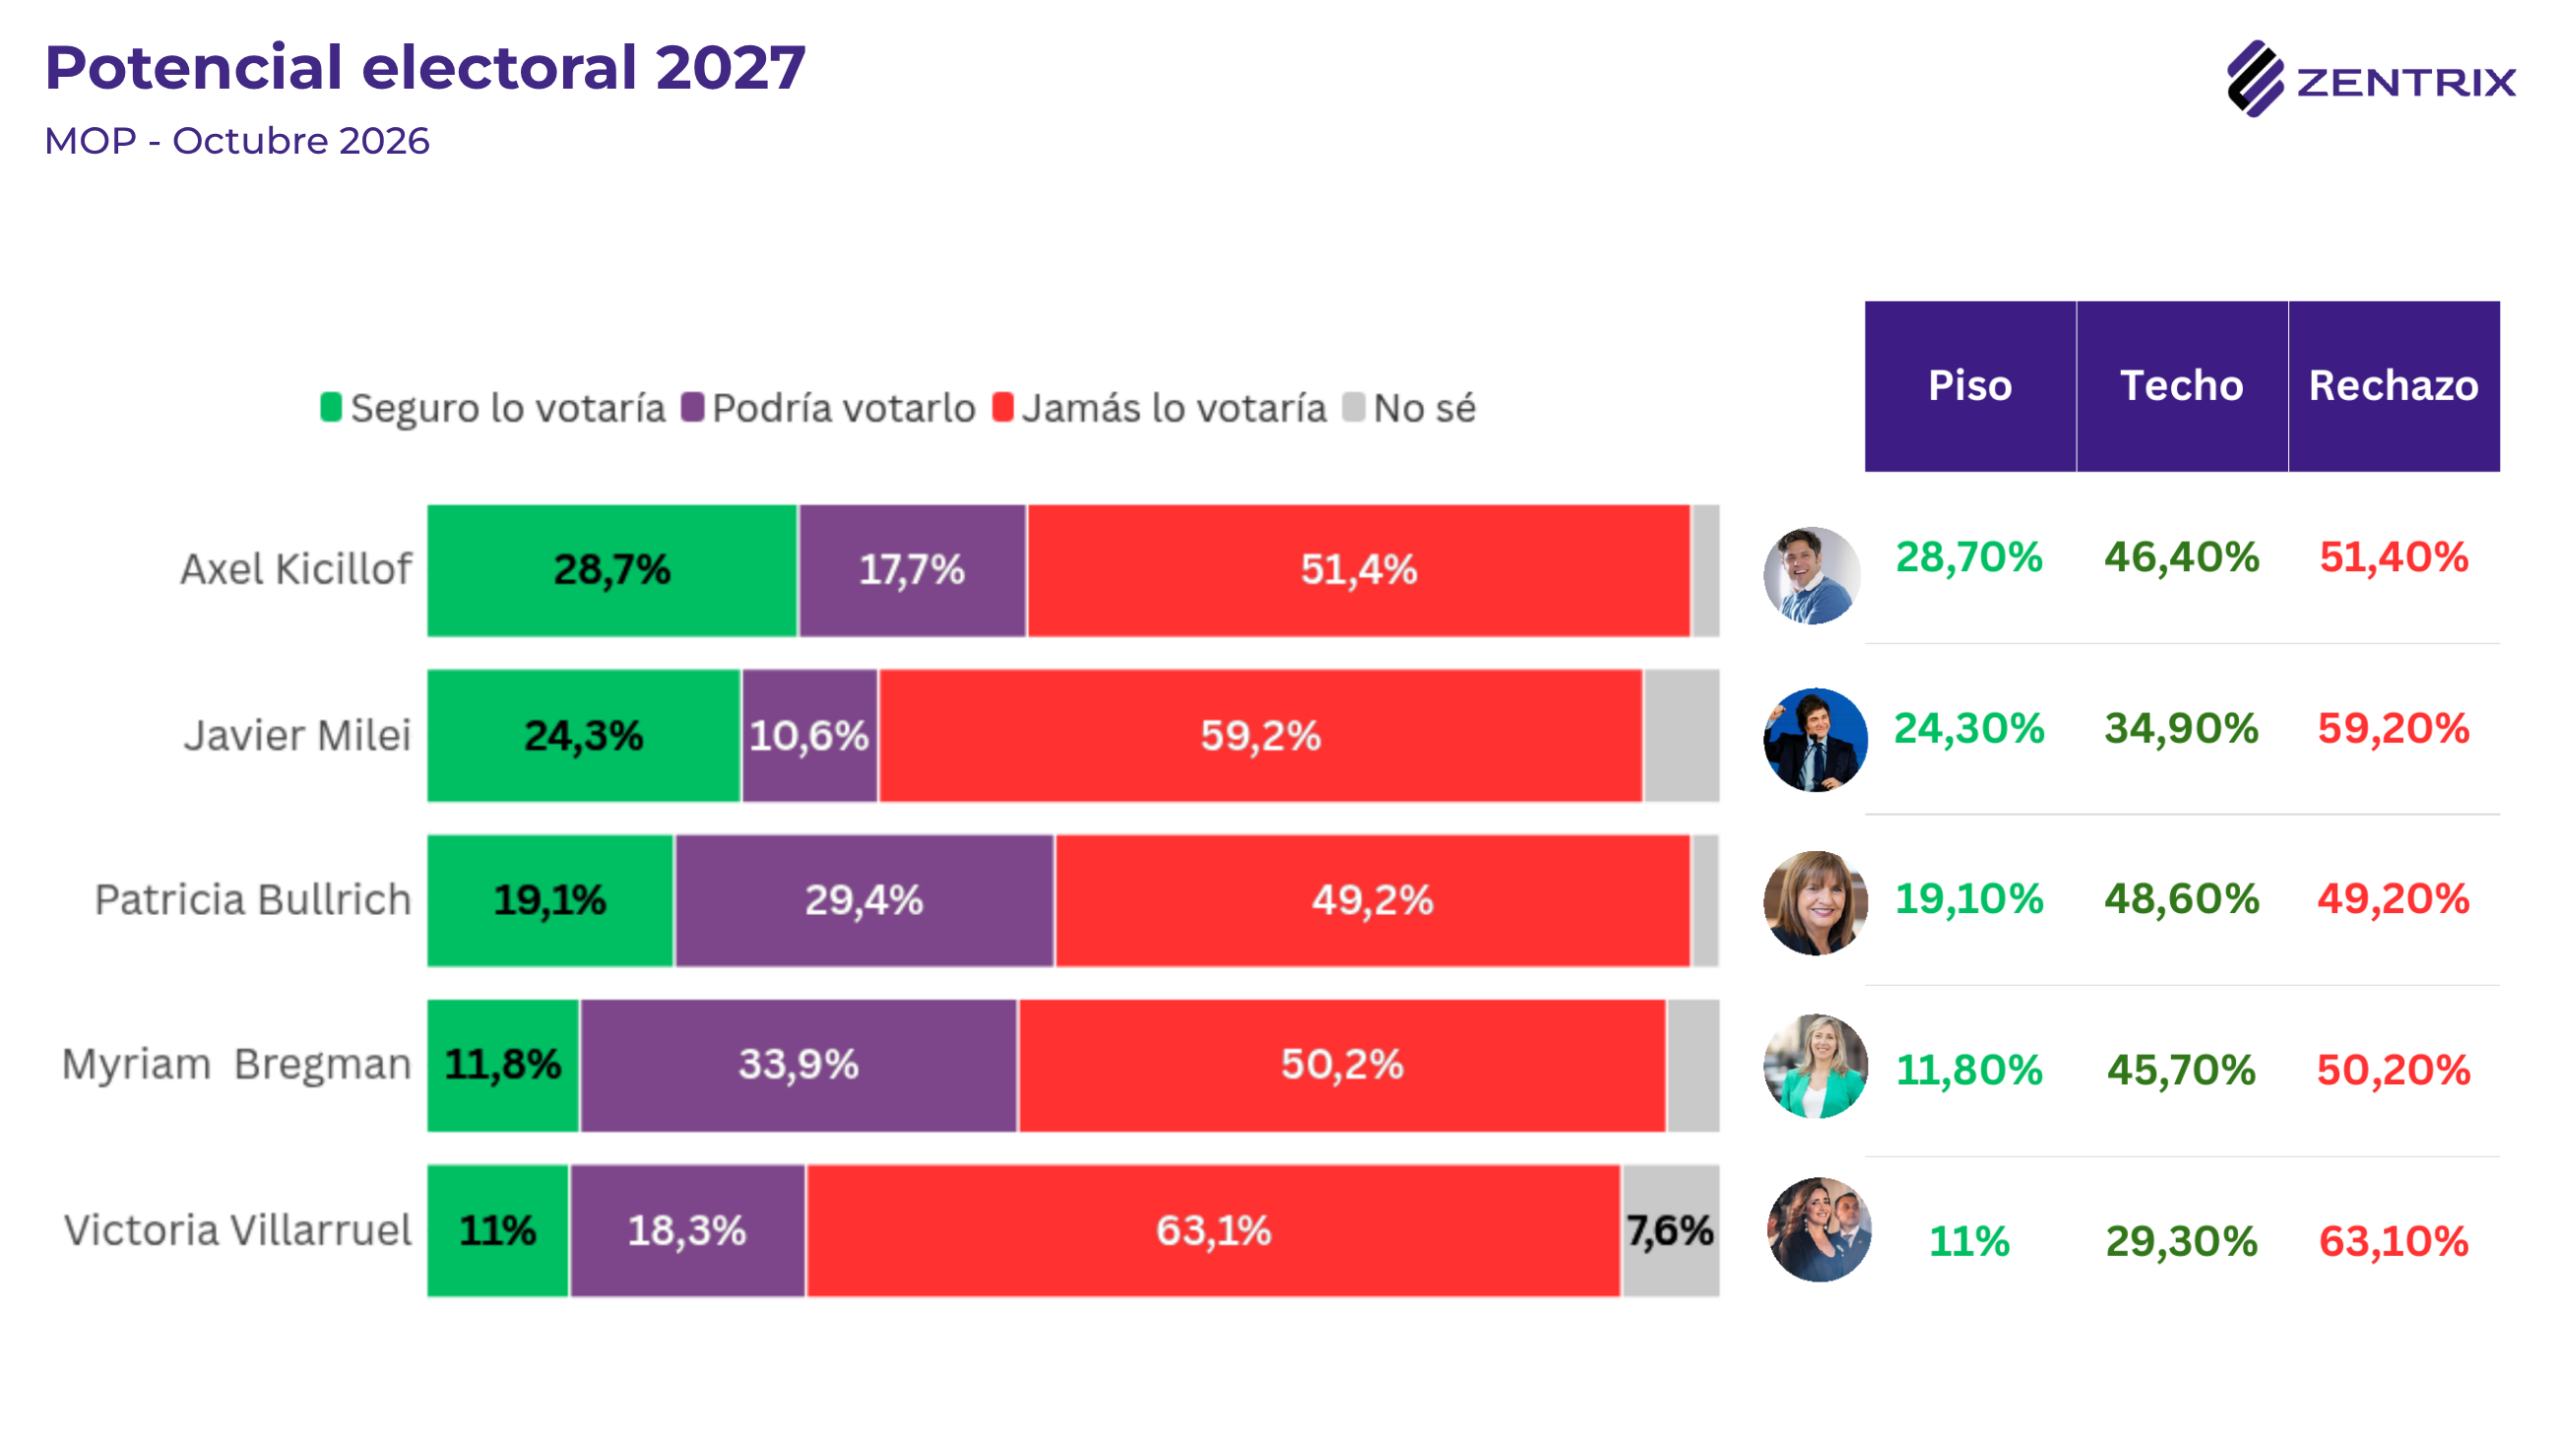
El informe de Zentrix incorpora, además, indicadores sobre el potencial electoral de distintos dirigentes de cara a 2027.
Los resultados muestran un escenario abierto: ningún dirigente supera el 30% de voto seguro y todos registran niveles de rechazo cercanos o superiores al 50%.
Axel Kicillof aparece con un piso electoral del 28,7%, seguido por Javier Milei, con el 24,3%. Sin embargo, el margen de crecimiento potencial también presenta diferencias.
Myriam Bregman registra un 33,9% de personas que podrían votarla, mientras que Patricia Bullrich alcanza el 29,4% en ese indicador. Los techos electorales estimados son del 45,7% para Bregman y del 48,6% para Bullrich.
Victoria Villarruel, por su parte, presenta un piso del 11% y un potencial de voto del 29,3%.
Estas cifras sugieren que la disputa electoral no se limitará a la competencia entre oficialismo y oposición, sino que también tendrá lugar dentro de cada espacio político, donde distintas figuras buscarán captar a votantes que todavía no tienen una decisión definitiva.
El informe no mide directamente los posibles trasvasamientos de votos, pero los pisos y techos electorales permiten observar que existe un importante segmento de la población disponible para distintas alternativas.
Un problema que va más allá del salario
Los datos de octubre dejan una conclusión central: para una amplia mayoría de los argentinos, el problema económico ya no consiste únicamente en cuánto dinero reciben, sino en cuánto tiempo pueden sostenerse con esos ingresos.
El 67,7% no supera el día 20, el 80,6% siente que su salario pierde frente a la inflación y el 59,4% recurrió al endeudamiento durante los últimos seis meses.
La situación se agrava entre los sectores de menores recursos y los jóvenes, mientras que la clase media comienza a mostrar señales concretas de deterioro.
La frase del papa León XIV sobre la necesidad de que las personas puedan vivir de su propio trabajo encuentra en este relevamiento un indicador contundente: tener un empleo o percibir un ingreso ya no garantiza, para millones de hogares, la posibilidad de cubrir los gastos de todo el mes.
Cuando el salario se termina antes de la tercera semana y el crédito pasa a ocupar el lugar del ingreso que falta, la dificultad deja de ser una cuestión de administración familiar para convertirse en un problema económico y social de alcance nacional.
Ficha técnica del relevamiento
Los datos corresponden al Monitor de Opinión Pública (MOP) de octubre de 2026, elaborado por Zentrix Consultora.
El estudio incluyó 1.278 casos válidos, con cobertura nacional, y fue realizado entre el 19 y el 30 de octubre de 2026.
La muestra fue ponderada por región, edad, sexo y voto declarado en el balotaje presidencial de noviembre de 2023 y las elecciones legislativas de octubre de 2025, de acuerdo con el último padrón electoral.
La recolección de información se realizó mediante un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos.
El margen de error teórico estimado es de ±2,7%, con un nivel de confianza del 95%. Los resultados no deben extrapolarse a niveles subnacionales sin las correspondientes precauciones metodológicas.
Fuente: Monitor de Opinión Pública (MOP), octubre de 2026 – Zentrix Consultora.
Informe público: https://zentrixdata.com.ar/wp-content/uploads/2026/11/MOP-Octubre-2026-Economico.pdf
 Agencia MTR